

地主さん向け「不動産相続のセカンドオピニオン」
運営:不動産相続アーキテクツ
地主さん専門
初回相談無料
- 03-6777-3339
- 受付時間9:00~18:00
- 〒171-0014 東京都豊島区池袋2丁目13-4
天翔オフィス池袋西口ビル305

地主さん向けコラム
税金を繰り延べて資産を最大化!2026年・「事業用資産の買い換え特例(80%繰り延べ)」と資産ポートフォリオ再構築実務
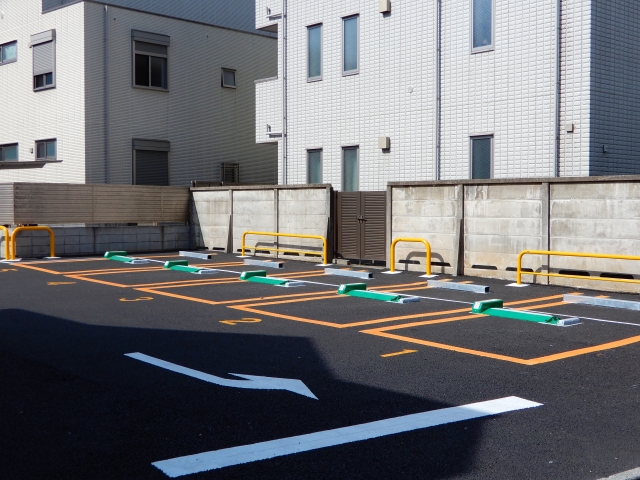
賃貸アパート、コインパーキング、先祖代々の底地といった「事業用不動産」を売却する場合、自宅や相続空き家のような「3,000万円特別控除」は使えません。
所有期間が5年を超えている長期譲渡であっても、約20%の譲渡所得税が容赦なく課されます。例えば、帳簿価格(簿価)がほぼゼロに近い先祖代々の土地を1億5,000万円で売却した場合、約3,000万円もの現金が税金として失われ、手元には1億2,000万円しか残りません。次の収益不動産を購入しようとしても、再投資の元本が大きく削られてしまいます。
この「売却に伴う資本の目減り」を防ぎ、資産規模を維持・拡大しながらポートフォリオを組み替えるための制度が、租税特別措置法第37条に定める「特定の事業用資産の買換え特例」です。
売却代金を別の事業用不動産の取得へ再投資することで、譲渡益の最大80%に対する課税を将来へ繰り延べ、当年の課税をわずか20%分に圧縮することが可能です。特例の仕組み、厳格な適用要件、そして減価償却費への影響を踏まえた戦略的ポートフォリオ再構築実務を解説いたします。
【第1部】「非課税」ではなく「繰り延べ」。80%課税繰り延べのカラクリ
事業用資産の買換え特例は、税金を完全に免除する制度ではありません。「今回納めるべき税金を、将来その買い換えた資産を売却する時まで後送り(繰り延べ)する」仕組みです。
★課税の繰り延べ計算ロジック
売却した金額(譲渡価額)と同額以上の買換資産を取得した場合、譲渡益の80%について課税が繰り延べられ、残る20%の利益に対してのみ当年課税されます。
【通常売却の場合】
・譲渡益1億円 × 20.315% = 税額 約2,031万円
【買換え特例適用の場合(売却額以上を取得)】
・課税対象となる譲渡益:1億円 × 20% = 2,000万円
・2,000万円 × 20.315% = 税額 約406万円
当年納付すべき税金が約1,625万円圧縮され、その浮いた手元キャッシュを全額、新たな物件の購入資金や頭金に充当できます。
★「取得価額の引き継ぎ」という会計処理
なぜ税金が先送りされるのか。その理由は、新しく買った物件の帳簿価格(取得価額)の計算方法にあります。
新しく1億5,000万円のマンションを購入したとしても、帳簿上は「繰り延べられた利益分」を差し引いた低い金額(圧縮記帳と同様の考え方)で計上されます。そのため、将来そのマンションを売却した際には、帳簿価格が低くなっている分だけ利益が大きく膨らみ、過去に繰り延べた税金がそこで精算される構造になっています。
【第2部】租税特別措置法第37条の厳格な4大適用ハードル
買換え特例を適用するためには、税法が定める厳格な条件をすべてクリアしなければなりません。代表的な区分である「既成市街地等内から市街地等以外への買換え(1号)」や「10年超保有の事業用資産の買換え(4号・9号等)」における実務要件を整理します。
◆要件1:売却する資産の所有期間が「10年超」であること
売却する土地・建物は、売却の年の1月1日において所有期間が10年を超えている必要があります。短期はもちろん、一般の長期譲渡(5年超)であっても10年未満の物件は対象外となります(※相続で取得した場合は、被相続人の所有期間を通算可能)。
◆要件2:売却資産・買換資産ともに「事業用」であること
両方の資産が、継続して賃貸事業や自社事業などの事業用(貸付用を含む)に使われている実態が必須です。売却した土地が更地のまま放置されていたり、買い換えた建物に親族を無償で住まわせたりした場合は否認されます。
◆要件3:取得時期のタイムリミット(前年〜翌年の原則)
買換資産を取得する時期は、原則として「売却した年の前年中(先行取得)」、または「売却した年中」、あるいは「売却した年の翌年中」の3年間の枠内に限られます。
・先行取得の場合: 取得した年の確定申告で「先行取得資産に係る買換えの特例の適用に関する届出書」をあらかじめ税務署へ提出しておく必要があります。
・翌年取得(見込み)の場合: 売却年の確定申告で「買換資産を取得する予定である旨の届出書」を提出し、翌年実際に取得した後に完了報告(確定申告)を行います。
◆要件4:土地の面積制限(5倍ルール)
買い換える資産が「土地」である場合、無制限に広大な土地を買うことはできません。買換資産の敷地面積は、原則として「売却した土地の敷地面積の5倍以内」でなければならず、5倍を超える部分は特例の対象から除外されます。
【第3部】買換え特例の損得勘定とポートフォリオ再構築マトリクス
手元資金の温存という絶大なメリットがある一方、買換え特例には「減価償却費の縮小」という重大な副反応が存在します。
新物件の帳簿価格が低く抑えられるため、毎年の確定申告で計上できる「減価償却費(経費)」が通常購入時よりも大幅に小さくなります。結果として、毎年の不動産所得(利益)が大きく算出され、以後の毎年の所得税・住民税が高くなる(いわゆるデッドクロスが早まる)というデメリットを内包しています。
◆ 事業用資産買換え特例の適用有無による比較マトリクス
・売却年の手残り現金
特例を「適用しない」場合:税金(約20%)が満額引かれ、再投資原資が減少。
特例を「適用する(80%繰延)」場合:税金を約80%圧縮し、手元現金を最大化して再投資可能。
実務上の戦略的判断:【特例有利】手元資金を削らずに、大型の優良物件へレバレッジをかけて買い換えたい局面。
・買換後の毎年の減価償却費
特例を「適用しない」場合:実際の購入金額をベースに満額の減価償却費を経費計上可能。
特例を「適用する(80%繰延)」場合:圧縮された低い簿価を基に償却するため、毎年の経費が激減。
実務上の戦略的判断:【通常有利】本業所得が高く、毎年のインカムゲインに対する節税効果を最大化したい局面。
・将来の再売却時の税負担
特例を「適用しない」場合:通常の譲渡益課税(売却額 − 簿価)。
特例を「適用する(80%繰延)」場合:簿価が低いため、将来売却した際の譲渡益が跳ね上がり高額課税。
実務上の戦略的判断:【特例の前提】「買い換えた物件は自身の代では売却せず、相続まで永久保有する」戦略に最適。
実務上、この特例が最も真価を発揮するのは「ポートフォリオの質の劇的改善」を狙う局面です。
1.地方・郊外の築古物件・底地を売却
修繕費がかさみ、将来の空室リスクが高い地方の木造アパートや、利回りの極めて低い底地・青空駐車場を売却して現金化。
2.都心・駅近のRC収益ビル・新築へ集約
売却代金を満額投入し、銀行融資も組み合わせて都心部やターミナル駅徒歩圏のRC造一棟マンションへ買い換え。
3.相続税評価額の劇的圧縮
取得した都心RC物件は、土地の路線価割合や貸家建付地評価、小規模宅地等の特例により、相続税評価額が時価の3〜4割程度まで圧縮されます。所得税の繰り延べを享受したまま、将来の相続税対策まで同時に完結させることができます。
先祖代々の土地や古いアパートを持ち続けることだけが、資産を守る道ではありません。収益性の低い資産を抱え続けることは、インフレや人口減少の進む時代において緩やかなリスクを背負い続けることと同義です。
1.所有10年超の事業用資産は、買換え特例により税負担2割で再投資できる。
2.減価償却費が減るデメリットを理解し、「相続まで売らないコア資産」へ買い換える。
3.地方・低利回り資産から「都心・高稼働・高担保力資産」へ組み替え、一族の財務基盤を強固にする。
買換え特例は、国が産業・都市再生のために用意した合法的な資本移動の高速道路です。
税理士とともに将来のキャッシュフローシミュレーションを綿密に行い、この制度をレバレッジとして活用すること。時代の変化に合わせて資産の形を柔軟に組み替える英断こそが、激動の令和を生き抜く地主・大家の真骨頂なのです。
1.所有10年超の事業用資産は、買換え特例により税負担2割で再投資できる。
2.減価償却費が減るデメリットを理解し、「相続まで売らないコア資産」へ買い換える。
3.地方・低利回り資産から「都心・高稼働・高担保力資産」へ組み替え、一族の財務基盤を強固にする。
買換え特例は、国が産業・都市再生のために用意した合法的な資本移動の高速道路です。
税理士とともに将来のキャッシュフローシミュレーションを綿密に行い、この制度をレバレッジとして活用すること。時代の変化に合わせて資産の形を柔軟に組み替える英断こそが、激動の令和を生き抜く地主・大家の真骨頂なのです。
