

地主さん向け「不動産相続のセカンドオピニオン」
運営:不動産相続アーキテクツ
地主さん専門
初回相談無料
- 03-6777-3339
- 受付時間9:00~18:00
- 〒171-0014 東京都豊島区池袋2丁目13-4
天翔オフィス池袋西口ビル305

地主さん向けコラム
底地と借地権を一体化せよ!2026年・「等価交換」による完全所有権化と譲渡所得税の非課税特例実務
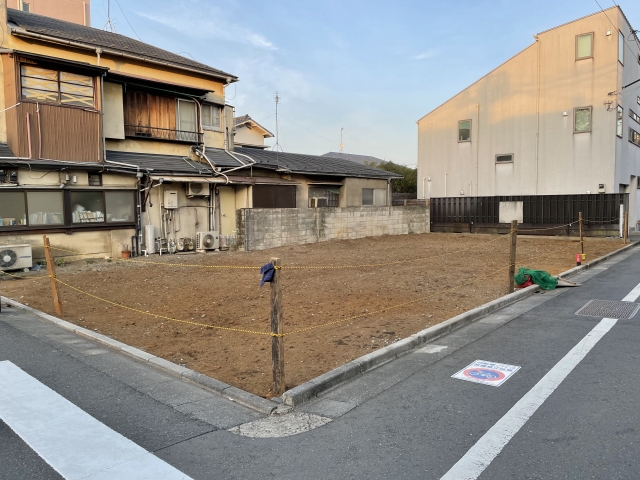
借地人との地代増額交渉が成立し、固定資産税の持ち出しを解消できたとしても、依然として横たわる根本的な問題があります。
「地代は適正化されたが、土地を自由に売ることも、新しい建物を建てることもできない」
「借地人の側も、建物の建て替えや売却には地主の承諾と高額な承諾料が必要となり、身動きが取れずにいる」
土地を貸している地主にとっても、借りている借地人にとっても、底地と借地権に分断された状態は「双方にとって使い勝手の悪い、不完全な権利」を抱え合っている状態に他なりません。この歪んだ関係を放置すれば、世代交代のたびに相続人が枝分かれし、権利関係はさらに複雑化していきます。
この膠着状態を一撃で解消し、双方ともに1円の金銭負担も伴わずに「100%自由に使える完全所有権(更地)」を手に入れる究極の解決策が「等価交換(とうかこうかん)」です。
双方がwin-winとなる境界線の引き方と、本来課される多額の譲渡所得税を完全にゼロ(繰り延べ)にする「固定資産の交換の特例」の実務を解説いたします。
【第1部】金銭負担ゼロで「更地」を生み出す等価交換のメカニズム
等価交換とは、地主が持つ「底地(土地の所有権)」の一部と、借地人が持つ「借地権」の一部を、互いの価値が等しくなるようにトレード(物々交換)する手法です。
◆ 権利割合に応じた「敷地の分割(分筆)」
例えば、全体で100坪の土地があり、その地域の「借地権割合が60%・底地割合が40%」と評価される場合を想定します。
・100坪の敷地を、地主分「40坪」と借地人分「60坪」の2つに分筆(測量して分ける)します。
・借地人は、地主の40坪部分に設定されていた「借地権」を地主へ無償で引き渡します(放棄・返還)。
・地主は、借地人の60坪部分の「底地所有権」を借地人へ無償で移転(名義変更)します。
◆ 結果:2つの「完全な所有権」が誕生する
・地主の手元: 40坪の「誰の権利もついていない、完全な更地(完全所有権)」が手に入ります。自由にアパートを建てることも、即座に市場価格で売却してキャッシュ化することも可能です。
・借地人の手元: 60坪の「地主への地代支払いや建て替え承諾が一切不要な、完全な自宅敷地(完全所有権)」が手に入ります。住宅ローンの融資も自由に組めるようになります。
両者とも新たな現金を拠出することなく、使い道の限られていた権利が「換金性・担保力の極めて高い資産」へと生まれ変わるため、極めて合理的な合意形成が成立します。
【第2部】譲渡所得税を無税化する「所得税法第58条」の4大要件
税法上、不動産や権利の「交換」は、原則として「一度時価で売却して、そのお金で相手の資産を買い直した」とみなされるため、そのままでは多額の譲渡所得税(約20%〜39%)が課税されてしまいます。
しかし、「所得税法第58条(固定資産の交換の特例)」を適用することで、この譲渡所得税の課税を将来に繰り延べ、実質的に非課税(税額ゼロ)で権利交換を完了させることができます。特例の適用には以下の厳格な4要件をクリアしなければなりません。
・要件1:所有期間1年以上の固定資産同士であること
地主・借地人双方が、対象となる底地および借地権を1年以上保有している必要があります。不動産業者が転売目的で買い取った土地(棚卸資産)との交換には適用できません。
・要件2:同一種類の資産の交換であること(最重要)
土地と土地、建物と建物のように「同種」の資産でなければなりません。ここで重要なのは、税法上、「底地(土地の所有権)」と「借地権(土地の上に存する権利)」は同一種類の資産(土地相互)として扱われるという点です。したがって、底地と借地権の交換はこの要件を適法に満たします。
・要件3:交換取得資産を従前と同一の用途に供すること
交換によって手に入れた土地を、原則として従前と同じ用途(居住用なら居住用、事業用なら事業用など)で利用する実態が必要です。
・要件4:交換差金が「高い方の時価の20%以内」であること(20%ルール)
敷地の形状や接道状況により、分筆後の双方の土地価格にどうしても若干の誤差が生じることがあります。その際に金銭(交換差金)で差額を精算する場合、その金銭の額が「交換する資産のうち、時価が高い方の20%以内」に収まっていなければなりません。20%を超えた場合、特例そのものが全額適用不可となり、莫大な税金が発生します。
【第3部】等価交換の設計図と実務プロセスマトリクス
等価交換を成功させる最大の技術的関門は、「土地の分け方(分筆設計)」です。単に面積比率(40:60)で真っ二つに分ければよいわけではありません。
◆ 等価交換の実務設計と進行フェーズマトリクス
①権利割合の算定
・路線価図の借地権割合と、実勢相場の乖離確認
⇒路線価の借地権割合(例:60%や70%)をベースにしつつ、近隣の取引実勢に合わせて不動産鑑定士や精通業者と調整。
② 分筆・区画割設計
・接道要件・建築基準法のクリア
⇒絶対に「無道路地」や「路地状敷地(旗竿地)」を作らない。双方が建築基準法第42条の道路に「間口2m以上(望ましくは3m以上)」有効に接するように道路付けを等分する。
③ 建物解体・越境是正
・既存建物の一部が分筆線をまたぐ問題の解消
⇒借地人の古家が新境界を越える場合、借地人による一部減築・解体、または敷地境界の微調整(屈折境界)で越境を回避。
④ 境界確定・分筆登記
・隣地所有者を含めた筆界確認書の取得
⇒土地家屋調査士を入れ、隣接地との確定測量を実施した上で法務局へ分筆登記を申請。
⑤ 交換契約・登記・申告
・所得税法第58条の確定申告
⇒司法書士による「所有権移転登記(原因:交換)」と「借地権抹消手続き」。翌年の確定申告で特例適用の申請書を税務署へ提出。
特に敷地の道路付けについては、南側道路と北側道路、角地と中地など、接道条件によって「平米単価」が大きく変動します。
単なる「面積の比率」ではなく、「路線価や鑑定評価に基づく『土地価格の総額』がイコール(等価)になるように分筆線を引く」ことが、借地人との不公平感を無くし、税務署からの指摘を退けるプロの設計実務です。
地代の増額交渉は、どうしても「貸主の利益」と「借主の負担」が相反する対立関係になりがちです。
・底地と借地権の相互交換により、双方に100%の完全所有権を生み出す。
・所得税法第58条の要件(同一種類・20%ルール)を厳守し、税務署への課税をゼロにする。
・面積ではなく「価格の等価」と「接道状況」を優先して美しい分筆線を設計する。
しかし、等価交換は違います。「双方の資産価値を同時に高め、次世代に綺麗な更地を残す」という共通の利益を目指す、地主と借地人の共同プロジェクトです。
長年続いてきた複雑な権利のしがらみを断ち切り、互いに感謝の握手を交わして完全な更地を手に入れること。
この高度な不動産ソリューションを実行できる知性と構想力こそが、名士たる地主様が一族の土地を真の優良資産へと昇華させるための最大の力となるのです。
