

地主さん向け「不動産相続のセカンドオピニオン」
運営:不動産相続アーキテクツ
地主さん専門
初回相談無料
- 03-6777-3339
- 受付時間9:00~18:00
- 〒171-0014 東京都豊島区池袋2丁目13-4
天翔オフィス池袋西口ビル305

地主さん向けコラム
税務署はここを見ている!2026年・不動産所得の税務調査で狙われやすい「3大指摘ポイント」と経費の境界線
秋風が吹き始める10月〜11月。この時期は、全国の税務署が本格的な「税務調査(秋の陣)」へと動き出すシーズンです。
ある日突然、顧問税理士から「税務署から、〇〇様の不動産所得について税務調査に入りたいと連絡がありました」と告げられたとき、どれほど真面目に申告している地主様であっても、えも言われぬ不安と緊張を覚えるものです。
「何か経費の計上で不正を疑われているのではないか」
「過去の申告をひっくり返され、多額の追徴課税(罰金)を取られるのではないか」
しかし、税務調査は決して恐れるものではありません。税務署が「どのようなデータを基に調査先を選定し、現場で何の帳簿を重点的にチェックするのか」という手の内を事前に把握し、平時から強固な証拠(エビデンス)を残しておけば、調査官は何も否認できずに「是認(申告適正・お咎めなし)」で帰らざるを得ないからです。
理不尽な追徴課税から一族の資産を守り抜くための、不動産税務調査のメカニズムと「経費の境界線」の防衛実務を解説いたします。
目次
【第1部】なぜあなたが選ばれたのか?「KSKシステム」と調査選定のトリガー
税務署は、数多くの納税者の中から無作為(ランダム)に調査先を選んでいるわけではありません。国税庁の巨大なデータベース「KSK(国税総合管理)システム」によって、申告書の異常値が自動的に抽出され、調査官のターゲティングが行われています。
不動産オーナーが調査対象としてロックオンされる「主なトリガー(引き金)」は以下の通りです。
1. 売上(家賃収入)と経費のバランスの急激な変化
家賃収入が変わっていないのに、ある年だけ突発的に修繕費や交際費が跳ね上がり、所得が大幅に減少している場合、「利益を圧縮するために架空経費や個人的な支出を紛れ込ませていないか」と疑われます。
2. 礼金・更新料の「計上漏れ」リスク
毎月の家賃は通帳に記録されるため漏れにくいですが、不動産会社から現金で受け取った「礼金」や、数年に一度の「更新料」、あるいは「敷金のうち返還を要しない償却部分」は、売上(収入)への計上漏れが極めて発生しやすい項目です。税務署は仲介会社の支払調書と照合し、この漏れをピンポイントで狙ってきます。
3. 不動産の売却・大規模な物件取得
数億円規模のアパートを新築・購入した年や、土地を売却して多額のキャッシュが動いた年は、消費税の還付や譲渡所得の計算が複雑になるため、必ずと言っていいほど税務署の監視フラグが立ちます。
【第2部】現場で必ず狙われる不動産所得の「3大指摘ポイント」
実際に調査官が自宅や事務所へやってきた際、彼らが丸1日〜2日かけて徹底的にあら探しをする「3つのアキレス腱」が存在します。
①「修繕費」と「資本的支出」の判断ミス(前回シリーズの復習)
大規模修繕の費用を一括で「修繕費(経費)」として落としている箇所は、調査官の最大の標的です。彼らは見積書や工事完了報告書の写真を隅々までチェックし、「これは単なる塗装ではなく、建物の価値を高める『資本的支出(資産計上)』ではないか」と揺さぶりをかけてきます。ここで反論できなければ、数百万単位の経費否認と多額の追徴税額が発生します。
②「専従者給与(家族への給与)」の実態否認
青色申告の特権として、妻や子どもに支払っている「青色事業専従者給与」。しかし、月に10万円〜20万円を支払っていながら、実態は「妻はたまに共用部の掃除をするだけで、ほとんど経営に関与していない」「他の仕事(パート等)もしている」という場合、「給与の支払いは名目だけで実態がない」として全額否認されます。
③「家事関連費(私的費用)」の混同と按分率の根拠
車両費・ガソリン代: ベンツやレクサスなどの高級車を会社の経費(または個人の減価償却費)にしている場合、「これは不動産管理用ではなく、プライベート用ではないか」と問われます。
交際費: 家族での外食や、旅行先での飲食代を領収書に紛れ込ませていないか。
事業とプライベートの両方で使う費用を「家事関連費」と呼びますが、これを経費とするには「客観的な事業利用の割合(家事按分)」の明確な根拠が必要です。
【第3部】調査官を黙らせる「エビデンス(証拠)構築」マトリクス
税務調査の現場において、「口頭での釈明」は一切通用しません。調査官が求めているのは、第三者が見ても納得できる「書面や記録(客観的証拠)」のみです。
◆ 不動産税務調査における指摘項目と防衛エビデンスマトリクス
・修繕費(大規模修繕)
「これは価値を高めるグレードアップ(資本的支出)ではないか?」
① 原状回復を明記した見積書
② 施工前後の写真(壊れていた証拠)
③ 業者からの「現状復旧工事証明書」
・専従者給与(家族への給与)
「本当にこの金額に見合うだけの不動産管理業務を行っているのか?」
① 業務日誌(エクセル等で日付と作業内容を記録)
② 入居者や業者とのメール履歴・対応メモ
③ 役員会(家族会議)の議事録
・車両費(高級車・車検代)
「平日は乗っておらず、週末の家族旅行用ではないか?」
① 運転記録簿(走行距離と行先・目的の記録)
② 管理物件の巡回スケジュール表
③ 「事業用:私用=7:3」などの合理的な按分根拠
・交際費・会議費
「ただの家族の食事代、またはプライベートなゴルフではないか?」
① 領収書の裏に「同席者(〇〇不動産 担当〇〇氏)」と「目的(情報交換)」を必ずメモする
・収入の計上漏れ
「不動産会社からの更新料を売上に計上し忘れていないか?」
① 全物件の賃貸借契約書と通帳の突合表
② 管理会社から毎月届く「送金明細書(精算書)」の完全保存
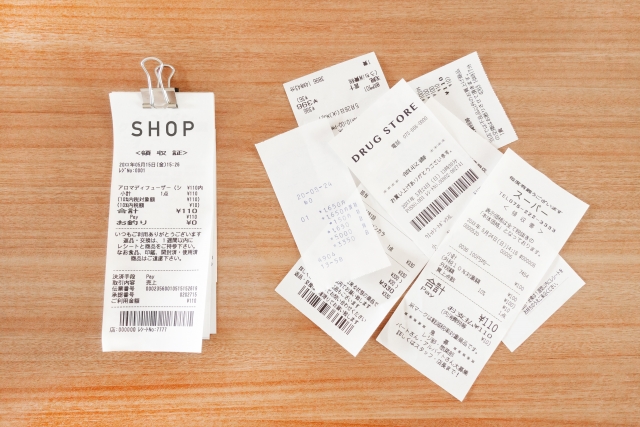
特に交際費については、白紙の領収書に「お品代」とだけ書かれたものは無価値です。
その日のうちに、領収書の裏へボールペンで「誰と、何の目的で会ったか」をメモしておく。このわずか10秒の習慣が、数年後の税務調査において「このオーナーの帳簿は完璧で隙がない」と調査官に悟らせる最強の盾となります。
税務署は、善良な納税者をいじめるためにやって来るわけではありません。「ルールに従って、正しい納税が行われているか」を確認しに来るだけです。
・売上の計上漏れ(特に礼金・更新料)は「悪質な過少申告」とみなされるため、契約書と入金を徹底照合する。
・専従者給与を支払うなら、「業務日誌」を付けさせて労働の実態を書類で証明する。
・修繕費や交際費は「事業遂行上、直接必要であった」ことを第三者に説明できるメモを残す。
「税理士が全部やってくれているから大丈夫」という丸投げの姿勢は危険です。領収書の裏にメモを書くのも、業務日誌を付けるのも、経営者である地主様ご自身とそのご家族にしかできない「現場の実務」だからです。
この経営者としての強固な経理規律を保つことこそが、どんな調査官が来ても堂々と迎え撃つことができる、一族の誇り高き資産防衛術なのです。
