

地主さん向け「不動産相続のセカンドオピニオン」
運営:不動産相続アーキテクツ
地主さん専門
初回相談無料
- 03-6777-3339
- 受付時間9:00~18:00
- 〒171-0014 東京都豊島区池袋2丁目13-4
天翔オフィス池袋西口ビル305

地主さん向けコラム
長期修繕計画と税務戦略!2026年・修繕費(一括損金)と資本的支出の境界線と、計画的資金防衛の実務
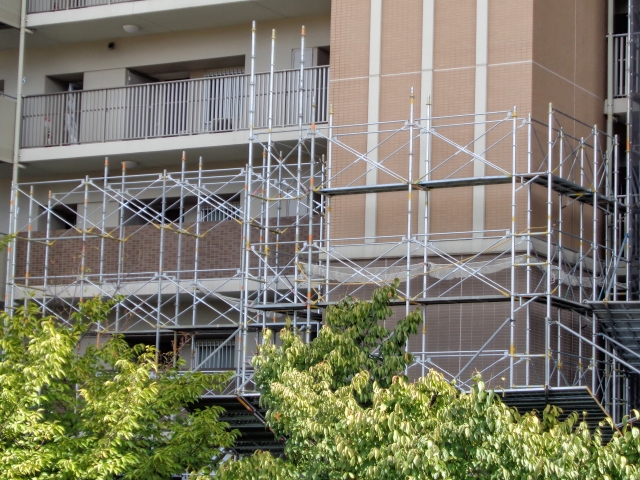
入念な相見積もりを経て、無事に1,500万円の外壁塗装・屋上防水工事が完了し、建物は新築時のような輝きを取り戻しました。
しかし、大規模修繕における真の試練は、足場が解体された後に訪れます。翌年の確定申告(または法人の決算)において、税務署から下される判定です。
「この工事は建物の価値を高める『資本的支出』に該当するため、今年一括で経費(損金)として落とすことは認められません」
この指摘を受けた瞬間、地主様のキャッシュフローは崩壊します。手元から1,500万円の現金が流出しているにもかかわらず、経費として認められるのはその年の減価償却費(数十万円程度)のみとなり、帳簿上は「巨額の黒字」が発生して多額の所得税や法人税が課せられる「黒字倒産状態」に陥るからです。
大規模修繕を「建物の物理的なメンテナンス」としてだけでなく、「財務と税務の高度なコントロール」として完遂するための、修繕費と資本的支出の境界線および資金防衛の実務を解説いたします。
目次
【第1部】キャッシュフローを左右する天国と地獄。「修繕費」と「資本的支出」の絶対ルール
税務上、不動産に対する工事費用は、その性質によって2つに厳格に区分されます。
・修繕費(一括損金)
建物の通常の維持管理や、被災した資産を「原状に回復する(元の状態に戻す)」ための費用。
【税務効果】 支払った全額を、その年の経費(損金)として一括で計上でき、劇的な節税効果(税金の圧縮)をもたらします。
・資本的支出(資産計上・減価償却)
建物の物理的な付け加える工事や、用途変更、あるいは「従来よりも価値を高める(耐久性を増す)グレードアップ」に該当する費用。
【税務効果】 一括経費にはならず、建物の耐用年数(RC造なら最長47年など)にわたって、毎年少しずつしか経費化(減価償却)できません。
税務調査において、調査官は「これは資本的支出ではないか」という視点で工事の見積書や請求書を徹底的に精査します。ここに対する理論武装が不可欠です。
【第2部】税務否認を防ぐ「形式基準」と、見積書の正しい作り方
国税庁の通達では、修繕費か資本的支出かの判断に迷う場合の「形式基準(セーフーフハーバー)」が明確に定められています。実務上、この基準に沿って発注と請求書の出し分けを行うことが極めて重要です。
・少額基準と周期基準
一つの修理・改良が「20万円未満」である場合、または「概ね3年以内の周期」で行われるものは、無条件で修繕費となります。
・「60万円」または「前期末取得価額の10%」基準
工事費用が「60万円未満」であるか、あるいはその建物の「前期末における取得価額(買った時の値段)の10%以下」であれば、修繕費として処理することが認められます。
・【最重要】見積書・請求書の「名目」を厳格に管理する
施工業者は税務の素人であるため、良かれと思って見積書に「最新フッ素塗料による外壁ハイグレードアップ工事」や「屋上防水 耐久性強化仕様」などと記載しがちです。
こうした「価値を高める」という文言は、税務署に資本的支出と認定される格好の標的となります。業者に対しては、必ず「外壁 経年劣化に伴う原状回復塗装工事」「屋上 漏水防止のための現状復旧防水工事」といった、維持管理・原状回復を明確に示す名目で書類を作成させるよう指導しなければなりません。
どうしても資本的支出と修繕費が混在する大規模工事(例:外壁塗装と同時に、間取り変更を伴うリノベーションを行う場合)は、「原状回復部分」と「グレードアップ部分」の見積書および請求書を完全に2枚に分けさせることで、修繕費として落とせる枠を確実に守り切ります。
【第3部】手元資金を枯渇させない「修繕資金の調達と計画的プール」
分譲マンションでは毎月「修繕積立金」が強制的に徴収されますが、単独オーナーである地主様は、自らの強い意思と規律で修繕資金をプールしなければなりません。
◆ 大規模修繕における資金調達・財務防衛マトリクス
① 自己資金(内部留保)からの拠出
メリット:無借金で完了し、利息負担がない。
デメリット:巨額の現金が一度に流出し、突発的な他のトラブルに対する財務の防衛力(流動性)が極端に低下する。
② 大規模修繕ローン(金融機関からの借入)
メリット:手元の現金を温存できる。修繕費(一括損金)による税金還付と合わせ、キャッシュフローが劇的に改善する。
デメリット:審査に時間を要し、金利負担が発生する(ただし不動産融資としては低金利)。
③ 資産管理法人の「倒産防止共済」活用
メリット:法人で掛金(年間最大240万円まで全額損金)を積み立て、修繕年度に解約して工事費に充てることで、積立時と解約時の税務を相殺(平準化)できる。
デメリット:掛金の上限が累計800万円までのため、数千万円の大規模修繕の全額を賄うには至らない。
実務上、最も安全で賢い財務戦略は「修繕工事の全額(または8割)を銀行からの修繕ローンで調達すること」です。
例えば1,500万円の工事を行い、全額が「修繕費」として認められた場合、その年は1,500万円の赤字(経費)を作ることができます。これにより当年と翌年の税金が劇的に安くなります。
一方で、実際の支払いは銀行からの借入で行うため、手元の現金は一切減りません。税金が安くなった分のキャッシュで、ローンの毎月返済を余裕を持って行い、現金の厚み(手元流動性)を維持し続ける。これこそが、プロの不動産経営者が実践する「攻めの財務防衛」です。
建物を美しく保つことは経営の基本ですが、その代償として一族の資金繰りを悪化させてしまっては本末転倒です。
・「修繕費(一括経費)」と「資本的支出」の税務上の違いを深く理解し、否認を防ぐ。
・見積書・請求書から「グレードアップ」「改良」等の文言を排し、原状回復を明記させる。
・自己資金の全額一括払いを避け、修繕ローンを組み合わせることで手元の現預金を温存する。
大規模修繕は、数十年単位で一族の資産価値を維持するための極めて重要なプロジェクトです。
施工業者、建築士、そして顧問税理士という各分野の専門家をオーナーご自身が指揮し、物理的な建物の再生と、財務的な安全確保を同時に達成すること。この卓越した経営手腕こそが、激動の時代においても不動産事業を永続させる最大の推進力となるのです。
・「修繕費(一括経費)」と「資本的支出」の税務上の違いを深く理解し、否認を防ぐ。
・見積書・請求書から「グレードアップ」「改良」等の文言を排し、原状回復を明記させる。
・自己資金の全額一括払いを避け、修繕ローンを組み合わせることで手元の現預金を温存する。
大規模修繕は、数十年単位で一族の資産価値を維持するための極めて重要なプロジェクトです。
施工業者、建築士、そして顧問税理士という各分野の専門家をオーナーご自身が指揮し、物理的な建物の再生と、財務的な安全確保を同時に達成すること。この卓越した経営手腕こそが、激動の時代においても不動産事業を永続させる最大の推進力となるのです。
