

地主さん向け「不動産相続のセカンドオピニオン」
運営:不動産相続アーキテクツ
地主さん専門
初回相談無料
- 03-6777-3339
- 受付時間9:00~18:00
- 〒171-0014 東京都豊島区池袋2丁目13-4
天翔オフィス池袋西口ビル305

地主さん向けコラム
巨大地震にどう備えるか?2026年・RC・鉄骨・木造の耐震診断と「地震保険・共済」の戦略的活用術
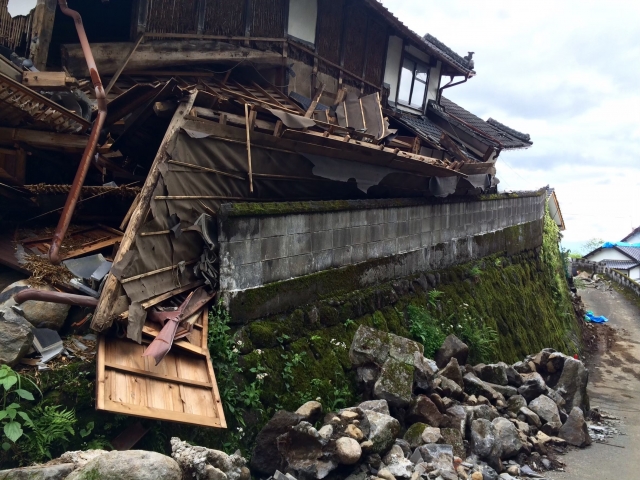
日本において不動産を所有し、事業を営むということは、常に「巨大地震」という避けられないリスクと隣り合わせで生きることを意味します。
南海トラフ巨大地震や首都直下型地震の切迫性がかつてなく高まっている2026年現在、「うちは火災保険に入っているから大丈夫」という認識は極めて危険です。通常の火災保険では、地震を原因とする倒壊、津波による流失、そして最も恐ろしい「地震による延焼火災」の損害は1円も補償されません。
しかし、無条件にすべての物件へ高額な地震保険をかければ良いという単純な話でもありません。事業用不動産における地震保険の特殊な構造を理解し、建物の構造(RC・鉄骨・木造)や築年数に応じた「物理的な耐震補強」と「金融面での保険カバー」を最適に組み合わせる、プロの地震リスク防衛術を解説いたします。
【第1部】事業用「地震保険」の限界と、手元資金(自家保険)という選択肢
地震保険は、政府と損害保険会社が共同で運営する特殊な保険ですが、地主様が知っておくべき「事業用不動産」ならではの厳しい制約が存在します。
・補償上限は「火災保険金額の最大50%」まで
居住用アパートの地震保険は、主契約(火災保険)の30%〜50%の範囲内でしか設定できません。仮に1億円で再建できる建物が全壊しても、支払われる保険金は最大で5,000万円です。つまり、地震保険だけで元の建物を完全に建て直すことは制度上不可能なのです。
・法人名義の「企業総合保険(拡張地震保険)」の超高額なコスト
テナントビルや法人名義の事業用物件の場合、一般的な居住用地地震保険には加入できず、「地震危険補償特約(拡張地震)」などを付帯する必要があります。しかし、この特約は保険料が極めて高額であり、利回りを大きく圧迫します。
・共済の活用と「自家保険」の考え方
一部の補償をJA共済や全労済などの「共済」でカバーし、コストを抑える手法も存在します。しかし、経営基盤の強固な地主様であれば、高額な掛け捨て保険料を毎年支払うよりも、その資金を内部留保として厚く蓄え、万が一の際の再建費用に充てる「自家保険(自己資金によるリスク引き受け)」を選択するほうが、財務上合理的なケースも多々あります。
・補償上限は「火災保険金額の最大50%」まで
居住用アパートの地震保険は、主契約(火災保険)の30%〜50%の範囲内でしか設定できません。仮に1億円で再建できる建物が全壊しても、支払われる保険金は最大で5,000万円です。つまり、地震保険だけで元の建物を完全に建て直すことは制度上不可能なのです。
・法人名義の「企業総合保険(拡張地震保険)」の超高額なコスト
テナントビルや法人名義の事業用物件の場合、一般的な居住用地地震保険には加入できず、「地震危険補償特約(拡張地震)」などを付帯する必要があります。しかし、この特約は保険料が極めて高額であり、利回りを大きく圧迫します。
・共済の活用と「自家保険」の考え方
一部の補償をJA共済や全労済などの「共済」でカバーし、コストを抑える手法も存在します。しかし、経営基盤の強固な地主様であれば、高額な掛け捨て保険料を毎年支払うよりも、その資金を内部留保として厚く蓄え、万が一の際の再建費用に充てる「自家保険(自己資金によるリスク引き受け)」を選択するほうが、財務上合理的なケースも多々あります。
【第2部】構造別・築年数別の弱点と「耐震診断」の絶対基準
保険に頼る前に、まずはご所有の建物自体が地震の揺れに耐えうるか(人命を守り、事業を継続できるか)を冷徹に見極める必要があります。
◆1981年(昭和56年)の壁:「旧耐震」と「新耐震」
1981年5月以前に建築確認を受けた「旧耐震基準」の建物は、震度6強〜7クラスの地震で倒壊するリスクを内包しています。旧耐震の物件を所有し続けることは、入居者の命を預かる家主としての責任問題(損害賠償リスク)に直結するため、早急な「耐震診断」と「耐震補強工事」、あるいは「解体・建て替え」の決断が迫られます。
◆構造別の被害特性と対策
・RC造(鉄筋コンクリート): 躯体は頑丈ですが、重量があるため地盤沈下や杭の損傷に注意が必要です。旧耐震RCの補強工事(ブレース設置等)は数千万円単位の費用がかかります。
・鉄骨造(S造): 建物自体がしなることでエネルギーを逃がすため倒壊しにくい一方、揺れが大きく、外壁(ALC板など)の剥落や、内部の配管破断による漏水リスクが高くなります。
・木造: 2000年(平成12年)の建築基準法改正(新・新耐震基準)以前の木造アパートは、接合部の金物不足や壁の配置バランス(偏心率)に弱点を抱えていることが多く、木造向けの安価な耐震補強(壁の補強、屋根の軽量化)が極めて有効に機能します。
◆1981年(昭和56年)の壁:「旧耐震」と「新耐震」
1981年5月以前に建築確認を受けた「旧耐震基準」の建物は、震度6強〜7クラスの地震で倒壊するリスクを内包しています。旧耐震の物件を所有し続けることは、入居者の命を預かる家主としての責任問題(損害賠償リスク)に直結するため、早急な「耐震診断」と「耐震補強工事」、あるいは「解体・建て替え」の決断が迫られます。
◆構造別の被害特性と対策
・RC造(鉄筋コンクリート): 躯体は頑丈ですが、重量があるため地盤沈下や杭の損傷に注意が必要です。旧耐震RCの補強工事(ブレース設置等)は数千万円単位の費用がかかります。
・鉄骨造(S造): 建物自体がしなることでエネルギーを逃がすため倒壊しにくい一方、揺れが大きく、外壁(ALC板など)の剥落や、内部の配管破断による漏水リスクが高くなります。
・木造: 2000年(平成12年)の建築基準法改正(新・新耐震基準)以前の木造アパートは、接合部の金物不足や壁の配置バランス(偏心率)に弱点を抱えていることが多く、木造向けの安価な耐震補強(壁の補強、屋根の軽量化)が極めて有効に機能します。
【第3部】耐震改修か、保険か、売却か?地震リスク対応マトリクス
建物の状況に応じた、投資対効果の高い地震対策の最適解を整理します。
◆ 構造・築年数別の地震リスク対応・投資マトリクス
・旧耐震(1981年以前)※全構造共通
物理的対策(耐震補強・建て替え):倒壊リスク大。自治体の「耐震診断補助金」を活用し調査実施。
金融的対策(保険・資金留保):地震保険の加入は必須。ただし、全壊時の補償額では再建不能。
経営判断の方向性:補強費が莫大な場合、立ち退き交渉を開始し「解体・建て替え」または「売却」を最優先。
・新耐震(1981年〜)※木造(〜2000年以前)
物理的対策(耐震補強・建て替え):金物補強や耐力壁の増設など、数百万円で可能なピンポイント補強を実施。
金融的対策(保険・資金留保):耐震改修による「耐震等級割引(10%〜50%)」を適用し、保険料を削減。
経営判断の方向性:費用対効果の高い補強工事を行い、資産寿命と安全性を延長して保有。
・新耐震(1981年〜)※RC造・鉄骨造
物理的対策(耐震補強・建て替え):倒壊リスクは低い。外壁タイルの剥落防止や配管のフレキシブルジョイント化を実施。
金融的対策(保険・資金留保):高額な事業用地震保険は付帯率を下げるか外し、代わりに厚い手元現金を確保(自家保険)。
経営判断の方向性:軽微な損傷は手元資金で直し、長期保有によるキャッシュフローを最大化。
・最新基準(2000年以降)※耐震等級2〜3
物理的対策(耐震補強・建て替え):躯体の補強は原則不要。家具転倒防止や避難経路の確保などソフト面を整備。
金融的対策(保険・資金留保):築年数割引(建築年割引)を最大限活用。免震・制震構造なら更なる割引適用。
経営判断の方向性:優良資産として主力保有。被災後の早期復旧計画(BCP)の策定へ注力。
耐震補強工事を行う際は、国や自治体の「耐震改修補助金」を必ず確認してください。診断費用の大部分や、改修工事費の一定割合(数百万円規模)が助成される制度が多くの自治体で用意されています。また、一定の要件を満たす改修を行えば、所得税や固定資産税の減税措置(耐震改修促進税制)も活用でき、投資回収スピードを劇的に早めることが可能です。
◆ 構造・築年数別の地震リスク対応・投資マトリクス
・旧耐震(1981年以前)※全構造共通
物理的対策(耐震補強・建て替え):倒壊リスク大。自治体の「耐震診断補助金」を活用し調査実施。
金融的対策(保険・資金留保):地震保険の加入は必須。ただし、全壊時の補償額では再建不能。
経営判断の方向性:補強費が莫大な場合、立ち退き交渉を開始し「解体・建て替え」または「売却」を最優先。
・新耐震(1981年〜)※木造(〜2000年以前)
物理的対策(耐震補強・建て替え):金物補強や耐力壁の増設など、数百万円で可能なピンポイント補強を実施。
金融的対策(保険・資金留保):耐震改修による「耐震等級割引(10%〜50%)」を適用し、保険料を削減。
経営判断の方向性:費用対効果の高い補強工事を行い、資産寿命と安全性を延長して保有。
・新耐震(1981年〜)※RC造・鉄骨造
物理的対策(耐震補強・建て替え):倒壊リスクは低い。外壁タイルの剥落防止や配管のフレキシブルジョイント化を実施。
金融的対策(保険・資金留保):高額な事業用地震保険は付帯率を下げるか外し、代わりに厚い手元現金を確保(自家保険)。
経営判断の方向性:軽微な損傷は手元資金で直し、長期保有によるキャッシュフローを最大化。
・最新基準(2000年以降)※耐震等級2〜3
物理的対策(耐震補強・建て替え):躯体の補強は原則不要。家具転倒防止や避難経路の確保などソフト面を整備。
金融的対策(保険・資金留保):築年数割引(建築年割引)を最大限活用。免震・制震構造なら更なる割引適用。
経営判断の方向性:優良資産として主力保有。被災後の早期復旧計画(BCP)の策定へ注力。
耐震補強工事を行う際は、国や自治体の「耐震改修補助金」を必ず確認してください。診断費用の大部分や、改修工事費の一定割合(数百万円規模)が助成される制度が多くの自治体で用意されています。また、一定の要件を満たす改修を行えば、所得税や固定資産税の減税措置(耐震改修促進税制)も活用でき、投資回収スピードを劇的に早めることが可能です。
地震保険は、被災後の生活再建を助ける一つのツールに過ぎません。保険金で命を買うことはできず、失われた入居者の信頼を取り戻すこともできません。
・地震保険の「補償上限50%」という制約を理解し、手元資金(自家保険)とのバランスを取る。
・1981年以前の「旧耐震」物件は、経営の最大リスクと認識し、診断・補強・解体の決断を下す。
・自治体の補助金や税制優遇を活用し、物理的な耐震性能を高めることで根本的なリスクを断つ。
大地震が発生した際、周囲の建物が甚大な被害を受ける中、ご自身の物件が凛と立ち続け、入居者の命と生活を守り抜く。
それこそが、地域の安全を担保する名士たる地主様の誇りであり、事後のどのような金融的補償(保険金)にも勝る、最高の資産防衛となるのです。
・地震保険の「補償上限50%」という制約を理解し、手元資金(自家保険)とのバランスを取る。
・1981年以前の「旧耐震」物件は、経営の最大リスクと認識し、診断・補強・解体の決断を下す。
・自治体の補助金や税制優遇を活用し、物理的な耐震性能を高めることで根本的なリスクを断つ。
大地震が発生した際、周囲の建物が甚大な被害を受ける中、ご自身の物件が凛と立ち続け、入居者の命と生活を守り抜く。
それこそが、地域の安全を担保する名士たる地主様の誇りであり、事後のどのような金融的補償(保険金)にも勝る、最高の資産防衛となるのです。
